- Co jsou daňové odpisy a proč záleží
- Odpisové skupiny 1–6 – přehled
- Rovnoměrné odpisy – sazby a vzorec
- Zrychlené odpisy – koeficienty a vzorec
- Drobný majetek – limit 80 000 Kč
- Odpisy automobilu – limit 2 000 000 Kč
- §30a – bezemisní vozidla 2024–2028
- Specifika pro OSVČ
- Konkrétní příklady výpočtu
- FAQ
- Infografika
- Video přehled
Co jsou daňové odpisy a proč záleží
Když koupíte majetek (auto, počítač, stroj), nemůžete jeho cenu zahrnout do daňových výdajů najednou. Místo toho ho odepisujete – rozložíte cenu do více let podle odpisové skupiny. Každý rok si tak snížíte základ daně o příslušnou část ceny.
Odpisy jsou daňovým výdajem, nikoliv hotovostním výdajem. Peníze jste utratili jednorázově při nákupu, ale daňově je odečítáte postupně. Správná volba odpisové metody může výrazně ovlivnit výslednou daňovou povinnost.
Zákonný základ: Daňové odpisy upravují §26–33 zákona č. 586/1992 Sb. (zákon o daních z příjmů, ZDP). Daňové odpisy se mohou lišit od účetních odpisů – zákon přesně stanovuje, jak se počítají.
Odpisové skupiny 1–6 – přehled
Každý dlouhodobý majetek patří do jedné ze šesti odpisových skupin. Skupina určuje, kolik let budete majetek odepisovat:
| Skupina | Doba odpisování | Typický majetek |
|---|---|---|
| 1 | 3 roky | Počítače, notebooky, telefony, kancelářský nábytek |
| 2 | 5 let | Osobní automobily, nákladní auta, stroje, nářadí |
| 3 | 10 let | Lodě, letadla, výrobní linky |
| 4 | 20 let | Budovy z ocele nebo dřeva |
| 5 | 30 let | Budovy a stavby (standardní) |
| 6 | 50 let | Administrativní budovy, hotely, obchodní domy |
Rovnoměrné odpisy – sazby a vzorec
U rovnoměrných odpisů odepisujete každý rok stejnou procentní část pořizovací ceny. V prvním roce je sazba nižší:
| Skupina | Sazba 1. rok | Sazba v dalších letech |
|---|---|---|
| 1 | 20 % | 40 % |
| 2 | 11 % | 22,25 % |
| 3 | 5,5 % | 10,5 % |
| 4 | 2,15 % | 5,15 % |
| 5 | 1,4 % | 3,4 % |
| 6 | 1,02 % | 2,02 % |
Vzorec: Roční odpis = pořizovací cena × sazba / 100
Zrychlené odpisy – koeficienty a vzorec
Zrychlené odpisy umožňují odepsat větší část ceny v prvních letech – vhodné při vyšší daňové povinnosti hned po nákupu:
| Skupina | Koeficient k1 (1. rok) | Koeficient k2 (další roky) |
|---|---|---|
| 1 | 3 | 4 |
| 2 | 5 | 6 |
| 3 | 10 | 11 |
Vzorec – 1. rok: Odpis = pořizovací cena / k1
Vzorec – další roky: Odpis = 2 × zůstatková cena / (k2 − počet let odpisování)
Pozor: Metodu odpisování (rovnoměrná vs. zrychlená) si zvolíte při zařazení majetku do evidence a nelze ji v průběhu odpisování měnit – volba je definitivní.
Rozhodnutí je tedy definitivní.
Drobný majetek – limit 80 000 Kč
Majetek do hodnoty 80 000 Kč (od roku 2021, zákon č. 609/2020 Sb.) lze zahrnout do daňových výdajů okamžitě v roce pořízení – není třeba odepisovat. Jde o tzv. drobný hmotný majetek.
Platí to pro hmotný majetek s pořizovací cenou do 80 000 Kč. Pokud je cena vyšší, musíte majetek odepisovat dle odpisové skupiny.
Nehmotný majetek (software, licence): od roku 2021 není pro nehmotný majetek zákonem stanoven žádný minimální limit – daňový odpis se řídí účetním odpisem, tedy podle skutečné doby použitelnosti. Obecně k tomu, co si OSVČ může dát do nákladů, najdete přehled v článku daňově uznatelné náklady OSVČ.
Odpisy automobilu – limit 2 000 000 Kč
Osobní automobily kategorie M1 patří do 2. odpisové skupiny (5 let). Od roku 2024 platí vstupní cenový limit 2 000 000 Kč – pokud stojí auto více, vyšší část nelze daňově odpisovat.
Příklad: koupíte auto za 3 000 000 Kč. Do daňových odpisů vstupuje pouze 2 000 000 Kč. Zbývající 1 000 000 Kč je daňově neuznatelný výdaj. Každé tankování, servis nebo pojistku pak vedete jako běžný výdaj – praktické je účtenku rovnou vyfotit, fakturovat z mobilu a AI si z dokladu přečte potřebná data.
§30a – mimořádné odpisy bezemisních vozidel 2024–2028
Speciální režim pro bezemisní vozidla (elektrická a vodíková) pořízená v období 1. 1. 2024 – 31. 12. 2028:
- 1. rok: 60 % vstupní ceny (za plných 12 měsíců odpisování)
- 2. rok: zbývajících 40 % vstupní ceny
To znamená, že bezemisní auto odepíšete za 2 roky místo standardních 5 let (sk. 2). Podmínky:
- Vozidlo musí být kategorie M1, N1 nebo N2 s nulovými emisemi CO₂
- Pořízeno v období 1. 1. 2024 – 31. 12. 2028
- Mimořádné odpisy dle §30a nelze přerušit
- Stále platí limit 2 000 000 Kč vstupní ceny
Specifika pro OSVČ
- Výdajový paušál a odpisy: Pokud uplatňujete výdajový paušál (§7 odst. 7 ZDP), nemůžete uplatnit daňové odpisy zvlášť – paušál je v nich zahrnut. Srovnání metod najdete v paušální vs. skutečné výdaje
- Přerušení odpisování: Odpisy lze libovolně přerušit (s výjimkou §30a), například v roce nízké daňové povinnosti. Odpisování pak pokračuje v dalším roce – zůstatková cena se nemění
- Poměrné odpisy: Pokud je majetek využíván zčásti pro podnikání a zčásti soukromě, uplatňuje se pouze poměrná část odpisů (podle skutečného využití)
- Evidence majetku: Karty majetku musí být součástí vaší daňové evidence; u odpisů přikládejte fakturu pořízení, případně revizní zprávu
Konkrétní příklady výpočtu
Příklad 1: Notebook 35 000 Kč
Cena pod limit 80 000 Kč → okamžitý odpis celé částky v roce pořízení. Žádné odpisové skupiny, žádné tabulky.
Příklad 2: Notebook 120 000 Kč, sk. 1, rovnoměrně
- Rok 1: 120 000 × 20 % = 24 000 Kč
- Rok 2: 120 000 × 40 % = 48 000 Kč
- Rok 3: 120 000 × 40 % = 48 000 Kč
Příklad 3: Osobní auto 600 000 Kč, sk. 2, rovnoměrně
- Rok 1: 600 000 × 11 % = 66 000 Kč
- Rok 2–5: 600 000 × 22,25 % = 133 500 Kč
Příklad 4: Osobní auto 600 000 Kč, sk. 2, zrychleně
- Rok 1: 600 000 / 5 = 120 000 Kč
- Rok 2: 2 × 480 000 / (6 − 1) = 192 000 Kč
- Rok 3: 2 × 288 000 / (6 − 2) = 144 000 Kč
- Rok 4: 2 × 144 000 / (6 − 3) = 96 000 Kč
- Rok 5: 2 × 48 000 / (6 − 4) = 48 000 Kč
U zrychlených odpisů zaplatíte nižší daň v prvních dvou letech (vyšší odpisy = nižší základ daně), ale v pozdějších letech je to obráceno. Celkový odepsaný odpis je vždy stejný.
FAQ
Musím vést evidenci majetku?
Ano. Každý odepisovaný majetek musíte evidovat v kartě majetku – název, pořizovací cena, datum zařazení, odpisová skupina, metoda odpisování, dosavadní a roční odpis, zůstatková cena.
Co se stane, když majetek prodám před dokončením odpisů?
Odpisy zastavíte. Zůstatková cena (neodepsaná část) vstupuje do daňového výdaje v roce prodeje – ale pouze do výše příjmu z prodeje.
Mohu odepisovat majetek pořízený před zahájením podnikání?
Ano. Při zahájení podnikání oceníte takový majetek reprodukční pořizovací cenou a zařadíte do příslušné odpisové skupiny. Odpisy pak pokračují jako u nového majetku. Pokud teprve začínáte, projděte si jak začít podnikat jako OSVČ a nezapomeňte na daňové přiznání online 2026.
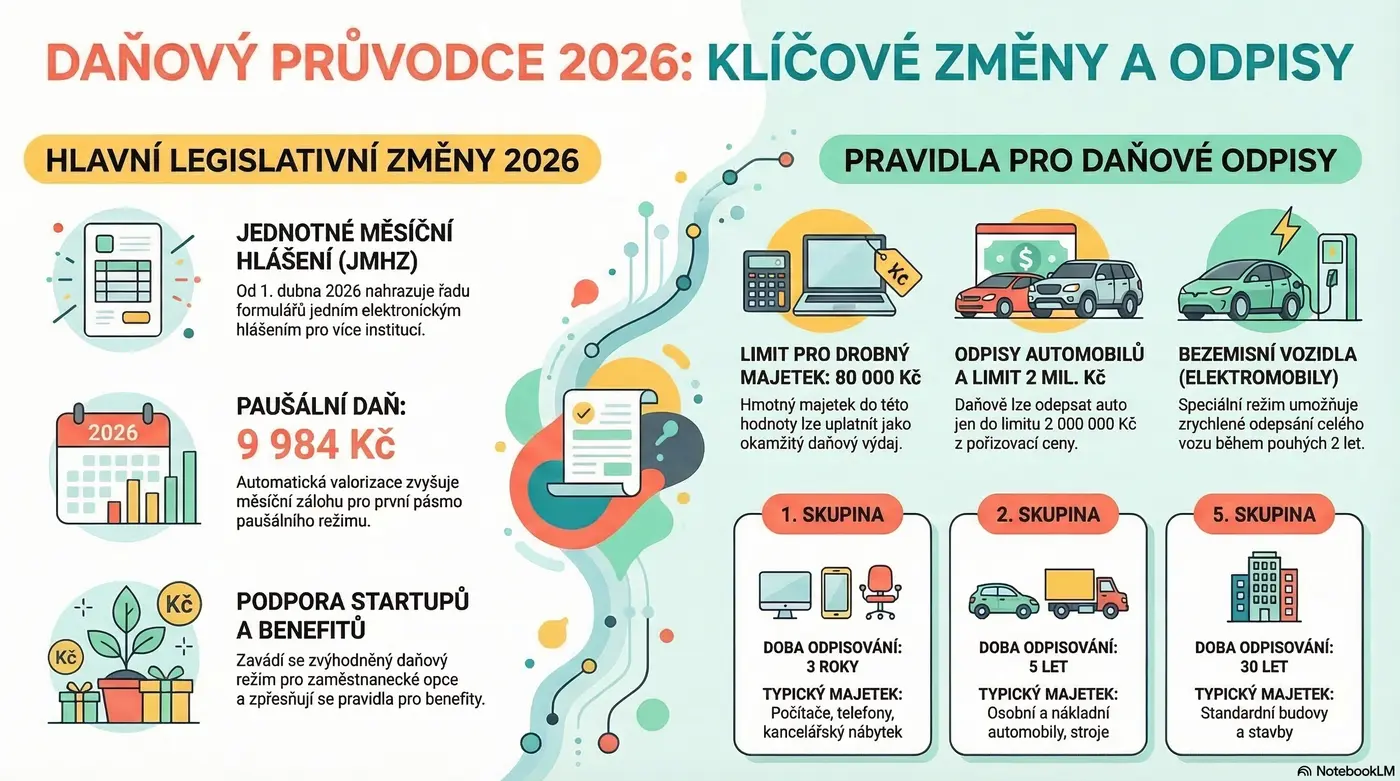
Infografika: Daňové odpisy 2026
Video přehled
Kompletní shrnutí daňových odpisů 2026 v krátkém videu:
ainvoice sleduje příjmy a výdaje automaticky
Základ pro správné rozhodování o odpisech je přehled skutečných příjmů. ainvoice ho připraví za rok jedním klikem.
Začít zdarma →Související články: Daňová evidence OSVČ · Paušální vs. skutečné výdaje · Paušální daň 2026 · Daně OSVČ 2026 · Daňově uznatelné náklady OSVČ · Daňové přiznání online 2026 · AI faktura · Fakturace z mobilu